BCRA endurece controle antifraude em transferências
Com a Comunicação A 8473, o BCRA cria score obrigatório de risco de fraude e define prazos para bancos
O Banco Central da República Argentina publicou a Comunicação A 8473, que torna obrigatório um esquema de score de risco de fraude para transferências eletrônicas. A medida atinge entidades financeiras, provedores de serviços de pagamento e administradores de esquemas de transferências imediatas, com prazos escalonados de adequação.
O Banco Central da República Argentina publicou a Comunicação A 8473, emitida em 3 de setembro de 2026 e divulgada no Boletim Oficial em 10 de setembro, para impor novas regras de gestão do risco de fraude em transferências eletrônicas. A norma cria um esquema obrigatório de avaliação por score para cada usuário e alcança entidades financeiras, provedores de serviços de pagamento e administradores de esquemas de transferências imediatas.
¿Qué exige la Comunicación A 8473?
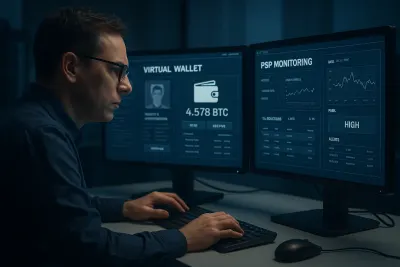
A Comunicação A 8473 obriga a aplicar um score de risco de fraude na abertura de clientes, na revisão periódica de cadastros e no monitoramento de transações, segundo a cobertura de Urgente24 sobre a medida. Esse esquema deve ser usado de forma obrigatória no sistema de transferências eletrônicas, com controles antifraude específicos para pagamentos de varejo e operações de transferência.
De acordo com a Escencial Consultora, o score é construído a partir de três insumos: informação fornecida pelo BCRA, dados da Central de Prevención de Fraude e informações transacionais que os participantes acordem compartilhar. A mesma fonte afirma que o indicador deve ser integrado aos modelos internos de gestão de riscos e que bancos e PSPs precisam manter seus próprios procedimentos de due diligence, monitoramento e mitigação, para que o score não fique como único critério de decisão.
¿A quiénes alcanza y en qué plazos?
A norma alcança entidades financeiras, provedores de serviços de pagamento e administradores de esquemas de transferências imediatas, com prazos diferenciados para cada grupo, segundo meios especializados e a KPMG Argentina. Os administradores têm 120 dias corridos desde a publicação para desenvolver e implementar a infraestrutura do score, enquanto as entidades financeiras dispõem de 60 dias e os PSPs de 90 dias para incorporá-lo na abertura de clientes, revisão de cadastros e monitoramento.
Abogados.com.ar indicou que a Comunicação A 8473 complementa um regime anterior iniciado com a Comunicação A 8471, e que o score passa a ser um mecanismo de uso obrigatório fornecido pelo BCRA para os administradores de esquemas. A KPMG Argentina, por sua vez, ressaltou que o esquema se aplica de forma simultânea a entidades financeiras, administradores de esquemas de pagamento de transferências eletrônicas e provedores de serviços de pagamento que oferecem contas de pagamento.
¿Qué otras señales regulatorias acompañan este movimiento?
O endurecimento regulatório veio acompanhado por outras comunicações e decisões oficiais do BCRA publicadas em setembro. O Boletim Oficial informou em 15 de setembro a Comunicação A 8479/2026, com atualizações e esclarecimentos sobre as Comunicações A 8460 e A 8467, e o site Argentina.gob.ar a identificou como uma norma de "atualizações e esclarecimentos" sobre essa regulamentação anterior.
Além disso, em 18 de setembro foi publicada a Comunicação A 8477/2026, datada de 8 de setembro, vinculada à Circular SINAP 1-255 sobre Normas do Sistema Nacional de Pagamentos, Transferências e normas complementares. Em paralelo, o Boletim Oficial registrou em 16 de setembro uma advertência à Neocam SAS, ex-agência de câmbio, determinada pela Superintendência de Entidades Financeiras e Cambiárias no processo EX-2025-00021988-GDEBCRA-GSENF#BCRA.
Fontes
- COMUNICACIONES A 8460 Y 8467 - ACTUALIZACIONES Y ACLARACIONESargentina.gob.ar· Argentina.gob.ar
- BCRA crea un score de riesgo y cambia las reglas para las transferencias fraudulentasurgente24.com· Urgente24
- BANCO CENTRAL DE LA REPÚBLICA ARGENTINA - Comunicación "A" 8479/2026boletinoficial.gob.ar· Boletín Oficial de la República Argentina
- BANCO CENTRAL DE LA REPÚBLICA ARGENTINA - Sumario en lo Financiero N° 1657 (apercibimiento a Neocam SAS)boletinoficial.gov.ar· Boletín Oficial de la República Argentina
- BANCO CENTRAL DE LA REPÚBLICA ARGENTINA - Comunicación "A" 8477/2026boletinoficial.gob.ar· Boletín Oficial de la República Argentina
- Novedades laborales y económicas - 15 de septiembre del 2026escencialconsultora.com.ar· Escencial Consultora
- Comunicaciones BCRA “A” 8471 y “A” 8473: Gestión y prevención del riesgo de fraudeabogados.com.ar· Abogados.com.ar
- Novedades de Impuestos y Legales - Septiembre 2026kpmg.com· KPMG Argentina
- Sumario en lo Financiero N° 1657 - Neocam SAS apercibimientoboletinoficial.gob.ar· Boletín Oficial de la República Argentina