México reforça biometria e pagamentos digitais
CNBV, Banxico e o governo do México avançam em biometria, autenticação forte e pagamentos digitais.
O México está ajustando seu esquema de autenticação financeira com regras técnicas para biometria, uma nova iniciativa para contas e pagamentos digitais e uma circular do Banxico para apps bancários. O movimento ocorre enquanto o Banco do México mantém a cibersegurança entre os riscos do sistema financeiro e, segundo dados recentes, cresceram os incidentes na banca digital.
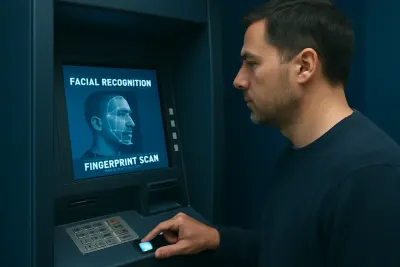
A CNBV definiu exigências técnicas para a captura, verificação e guarda de impressões digitais e biometria facial em instituições financeiras que usam esses dados para autenticação. Ao mesmo tempo, o governo federal enviou ao Congresso uma iniciativa de Nova Lei de Economia Digital para Pagamentos Digitais e Eletrônicos, enquanto o Banxico publicou uma circular com mudanças para transferências feitas por aplicativos bancários. O Banco do México também voltou a colocar a cibersegurança entre os riscos do sistema financeiro.
¿Qué cambió en biometría y autenticación?
A regulação está pressionando bancos e outros agentes financeiros a adotarem mecanismos mais fortes de verificação de identidade, com biometria, autenticação remota e proteção técnica dos dados. Segundo o material revisado, a CNBV já estabeleceu exigências específicas para impressões digitais e biometria facial em processos de autenticação, e a proposta oficial para pagamentos digitais inclui a CURP Digital e o Expediente Digital Ciudadano como peças centrais.
DPL News e El Imparcial descrevem a CURP Digital e a CURP Biométrica como o mesmo documento em diferentes graus de atualização, ambas com impressão digital e fotografia. A ideia é usá-las como credencial de identidade remota para contratar contas bancárias, créditos e seguros pela internet, sem passar por uma agência. El Economista acrescenta que a iniciativa busca ampliar os pagamentos com código QR, habilitar a abertura remota de contas e reforçar a interoperabilidade entre a banca tradicional e as fintechs.
¿Qué papel toma Banxico en los canales digitales?
O Banxico determinou ajustes concretos para transferências feitas a partir de aplicativos móveis, com prazo de cumprimento em 14 de dezembro de 2026. A Circular 9/2026, publicada no Diário Oficial da Federação, exige que participantes diretos e indiretos do SPEI adaptem seus aplicativos e sigam as Guias para a homologação da experiência do usuário em transferências eletrônicas de fundos via dispositivos móveis.
Esse movimento regulatório se soma ao uso crescente de padrões de segurança em pagamentos eletrônicos. A Global IT Media destaca que o PCI Security Standards Council reforça o valor do PCI DSS como marco para mitigar vazamentos de dados, enquanto a JP3 Financial informou ter certificação PCI DSS 4.0.1 ao receber autorização do Banxico e da CNBV para lançar a carteira digital Paycaster no México.
¿Qué tan expuesto sigue el sistema financiero?
O Banco do México reconhece que o sistema financeiro mexicano continua exposto a riscos de cibersegurança, e dados recentes mostram que a pressão aumentou. Segundo a MSN México, entre janeiro e maio de 2026 o Banxico registrou oito incidentes cibernéticos em instituições financeiras, o dobro de todo o volume contabilizado em 2025.
O diagnóstico também aparece no Relatório de Estabilidade Financeira mais recente, citado pelo El Heraldo de México, que inclui a cibersegurança ao lado das mudanças climáticas entre os riscos do sistema. Na mesma linha, colunas especializadas em regulação financeira apontam que a relação bancária quase totalmente centrada em aplicativos obriga CNBV e Banxico a integrar segurança da informação, continuidade operacional e confiança financeira no desenho de produtos digitais.
¿Qué marco legal existe hoy en México?
O México ainda não tem uma lei específica de cibersegurança, mas conta com um marco penal complementar para certos incidentes financeiros e de informação. A guia citada da Altona Spain News indica que o Código Penal Federal inclui dispositivos aplicáveis a crimes financeiros e à segurança da informação, embora não exista uma norma integral dedicada ao tema.
Nesse contexto, os alertas recentes da ABM e da Condusef divulgados por veículos de negócios mantêm o foco em práticas operacionais básicas para usuários de bancos digitais, como desconfiar de mensagens inesperadas, não compartilhar senhas, NIP nem códigos SMS e ativar alertas de movimentação. O conjunto de medidas regulatórias e operacionais aponta para um cenário em que biometria, certificações técnicas, mudanças em aplicativos e recomendações ao usuário avançam ao mesmo tempo.
Fontes
- Ciberseguridad financiera en México: el reto de combatir el fraude generado con IAitsitio.com· ITSitio México
- Impulsan estándares de seguridad en pagos electrónicosglobal-it-media.com· Global IT Media
- Banxico y CNBV autorizan a JP3 Financial para lanzar la cartera digital Paycastermsn.com· MSN México
- PLD, ciberseguridad y cripto: la nueva frontera regulatoriaelfinanciero.com.mx· El Financiero
- Cuenta Llave MX Guía Fácil y Definitiva para Registrartemexico-servicios.com· Mexico-servicios.com
- Seguridad en bancos de México: situación actual 2026pagoralia.com· Pagoralia
- Ley de ciberseguridad en México: La guía definitiva con todo lo que necesitas sabernews.altonaspain.es· Altona Spain News
- CNBV sufre recorte presupuestal de 2 por ciento por inflaciónheraldodemexico.com.mx· El Heraldo de México
- La ciberseguridad es un impuesto invisible de la economía ...eleconomista.com.mx· El Economista
- La banca digital mexicana sufre un récord histórico de ciberataquesmsn.com· MSN México
- CURP Digital y Biométrica: ¿son lo mismo? Así se usarán para abrir cuentas bancarias por interneteleconomista.com.mx· El Economista
- México | CURP Digital y Biométrica: ¿son lo mismo? Así se usarán para abrir cuentas bancarias por internetdplnews.com· DPL News
- Banxico cambia reglas de transferencias desde apps bancariasunotv.com· UnoTV
- Diferencias entre la CURP Digital y Biométrica; así usará la Agencia de Transformación Digital las huellas dactilares y fotografía para autorizar la apertura de cuentas bancarias por internet sin acudir a una sucursalelimparcial.com· El Imparcial