México refuerza reglas de biometría y pagos digitales
CNBV, Banxico y el gobierno mexicano avanzan en biometría, autenticación fuerte y pagos digitales
México está ajustando su esquema de autenticación financiera con reglas técnicas para biometría, una nueva iniciativa para cuentas y pagos digitales, y una circular de Banxico para apps bancarias. El movimiento ocurre mientras el Banco de México mantiene la ciberseguridad entre los riesgos del sistema financiero y, según datos recientes, crecieron los incidentes en la banca digital.
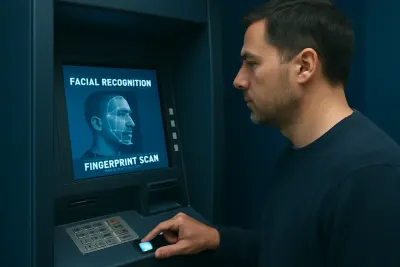
La CNBV fijó requerimientos técnicos para la captura, verificación y resguardo de huellas dactilares y biometría facial en instituciones financieras que usan estos datos para autenticación. En paralelo, el gobierno federal envió al Congreso una iniciativa de Nueva Ley de Economía Digital para Pagos Digitales y Electrónicos, mientras Banxico publicó una circular con cambios para las transferencias desde apps bancarias y el Banco de México volvió a ubicar la ciberseguridad entre los riesgos del sistema financiero.
¿Qué cambió en biometría y autenticación?
La regulación está empujando a los bancos y a otros actores financieros hacia mecanismos más fuertes de verificación de identidad, con biometría, autenticación remota y resguardo técnico de datos. Según el material revisado, la CNBV ya estableció exigencias específicas para huellas dactilares y biometría facial en procesos de autenticación, y la propuesta oficial para pagos digitales suma la CURP Digital y el Expediente Digital Ciudadano como piezas centrales.
DPL News y El Imparcial describen a la CURP Digital y la CURP Biométrica como el mismo documento en distintos grados de actualización, ambas con huella dactilar y fotografía. La idea es usarlas como credencial de identidad remota para contratar cuentas bancarias, créditos y seguros por internet sin pasar por sucursal. El Economista agrega que la iniciativa busca masificar los pagos con código QR, habilitar la apertura remota de cuentas y reforzar la interoperabilidad entre banca tradicional y fintech.
¿Qué papel toma Banxico en los canales digitales?
Banxico ordenó ajustes concretos para las transferencias desde aplicaciones móviles, con una fecha límite de cumplimiento el 14 de diciembre de 2026. La Circular 9/2026, publicada en el Diario Oficial de la Federación, exige a participantes directos e indirectos del SPEI adaptar sus apps y seguir las Guías para la homologación de la experiencia de usuario en transferencias electrónicas de fondos vía dispositivos móviles.
Ese movimiento regulatorio se suma al uso creciente de estándares de seguridad en pagos electrónicos. Global IT Media señala que el PCI Security Standards Council remarca el valor de PCI DSS como marco para mitigar violaciones de datos, mientras JP3 Financial informó contar con certificación PCI DSS 4.0.1 al recibir la autorización de Banxico y la CNBV para lanzar la cartera digital Paycaster en México.
¿Qué tan expuesto sigue el sistema financiero?
El Banco de México reconoce que el sistema financiero mexicano sigue expuesto a riesgos de ciberseguridad, y datos recientes muestran que la presión aumentó. De acuerdo con MSN México, entre enero y mayo de 2026 Banxico registró ocho incidentes cibernéticos en instituciones financieras, el doble de todos los contabilizados en 2025.
El diagnóstico también aparece en el Informe de Estabilidad Financiera más reciente, citado por El Heraldo de México, que incluye a la ciberseguridad junto con el cambio climático entre los riesgos del sistema. En la misma línea, columnas especializadas en regulación financiera apuntan que la relación bancaria casi totalmente app céntrica obliga a CNBV y Banxico a integrar seguridad de la información, continuidad operativa y confianza financiera en el diseño de productos digitales.
¿Qué marco legal existe hoy en México?
México todavía no tiene una ley específica de ciberseguridad, pero sí un marco penal complementario para ciertos incidentes financieros y de información. La guía citada de Altona Spain News indica que el Código Penal Federal incluye disposiciones aplicables a delitos financieros y seguridad de la información, aunque no haya una norma integral dedicada al tema.
En ese contexto, las alertas recientes de ABM y Condusef difundidas por medios de negocio mantienen el foco en prácticas operativas básicas para usuarios de banca digital, como desconfiar de mensajes inesperados, no compartir contraseñas, NIP ni códigos SMS y activar alertas de movimientos. El enfoque regulatorio y operativo, tomado en conjunto, apunta a un esquema donde biometría, certificaciones técnicas, cambios en apps y recomendaciones al usuario avanzan al mismo tiempo.
Fuentes
- Ciberseguridad financiera en México: el reto de combatir el fraude generado con IAitsitio.com· ITSitio México
- Impulsan estándares de seguridad en pagos electrónicosglobal-it-media.com· Global IT Media
- Banxico y CNBV autorizan a JP3 Financial para lanzar la cartera digital Paycastermsn.com· MSN México
- PLD, ciberseguridad y cripto: la nueva frontera regulatoriaelfinanciero.com.mx· El Financiero
- Cuenta Llave MX Guía Fácil y Definitiva para Registrartemexico-servicios.com· Mexico-servicios.com
- Seguridad en bancos de México: situación actual 2026pagoralia.com· Pagoralia
- Ley de ciberseguridad en México: La guía definitiva con todo lo que necesitas sabernews.altonaspain.es· Altona Spain News
- CNBV sufre recorte presupuestal de 2 por ciento por inflaciónheraldodemexico.com.mx· El Heraldo de México
- La ciberseguridad es un impuesto invisible de la economía ...eleconomista.com.mx· El Economista
- La banca digital mexicana sufre un récord histórico de ciberataquesmsn.com· MSN México
- CURP Digital y Biométrica: ¿son lo mismo? Así se usarán para abrir cuentas bancarias por interneteleconomista.com.mx· El Economista
- México | CURP Digital y Biométrica: ¿son lo mismo? Así se usarán para abrir cuentas bancarias por internetdplnews.com· DPL News
- Banxico cambia reglas de transferencias desde apps bancariasunotv.com· UnoTV
- Diferencias entre la CURP Digital y Biométrica; así usará la Agencia de Transformación Digital las huellas dactilares y fotografía para autorizar la apertura de cuentas bancarias por internet sin acudir a una sucursalelimparcial.com· El Imparcial